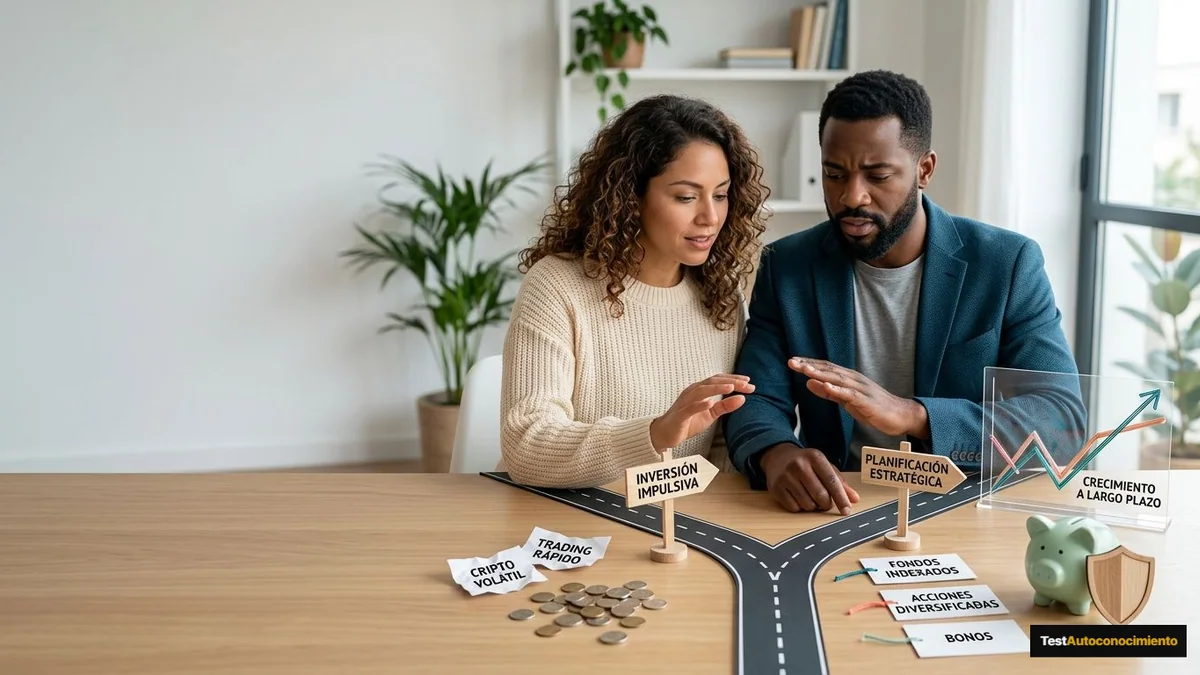
Invertir por primera vez genera dudas razonables: miedo a perder dinero, desconocimiento técnico y la sensación de que este mundo está reservado para expertos. La realidad es distinta. Existen reglas básicas, casi nunca explicadas con claridad, que marcan la diferencia entre empezar con seguridad o cometer errores costosos desde el primer día. Este listado reúne cinco principios prácticos, contrastados y sin promesas irreales, pensados para quien da sus primeros pasos en el mundo de las finanzas personales.
1. ¿Por qué el fondo de emergencia va antes que cualquier inversión?
Antes de destinar un solo euro a fondos indexados, ETFs o cualquier activo, es necesario contar con un colchón de liquidez que cubra gastos imprevistos, normalmente entre tres y seis meses de gastos básicos según recomiendan numerosos organismos de educación financiera. Sin este respaldo, cualquier imprevisto —una reparación, un despido, un gasto médico— puede obligarte a vender inversiones en el peor momento posible, es decir, cuando el mercado esté a la baja. Este error es más común de lo que parece entre principiantes que se dejan llevar por la emoción de “empezar ya”. La secuencia lógica es simple: primero seguridad líquida, después inversión. Saltarse este paso no acelera la creación de patrimonio; al contrario, aumenta la probabilidad de deshacer posiciones con pérdidas reales por necesidad, no por estrategia.
2. ¿Diversificar significa comprar muchas acciones diferentes?
No necesariamente, y esta confusión es habitual entre quienes empiezan. Diversificar de forma efectiva no es acumular decenas de acciones sueltas elegidas al azar, sino repartir el capital entre distintas clases de activos, sectores y geografías de manera estructurada. Un fondo indexado global o un ETF diversificado ya reparte automáticamente la inversión entre cientos o miles de empresas, algo que replicar manualmente sería costoso y poco práctico para un principiante. La Comisión Nacional del Mercado de Valores (CNMV) insiste en sus guías de educación financiera en que la diversificación reduce el riesgo específico de una empresa concreta, aunque no elimina el riesgo de mercado general. Entender esta diferencia evita la falsa sensación de seguridad que da “tener muchas acciones” sin verdadera lógica de reparto detrás.
3. ¿Cuánto tiempo hay que mantener una inversión para que tenga sentido?
Aquí está una de las reglas menos explicadas: la inversión con fondos indexados o ETFs orientada al largo plazo suele funcionar mejor en horizontes de varios años, habitualmente diez o más, no en semanas o meses. Los mercados atraviesan ciclos de subidas y caídas que resultan impredecibles a corto plazo, y las decisiones apresuradas —vender tras una caída puntual— suelen perjudicar más que ayudar. La Reserva Federal de EE. UU. (Federal Reserve) y otros bancos centrales han documentado repetidamente cómo la volatilidad de corto plazo forma parte normal del funcionamiento de los mercados. Pensar en años, no en días, cambia radicalmente la forma de tomar decisiones y reduce la tentación de reaccionar emocionalmente ante cada titular económico.
4. ¿Es buena idea intentar acertar el momento perfecto de entrada?
Intentar comprar justo en el punto más bajo y vender en el más alto —lo que se conoce como “market timing”— es una estrategia que ni siquiera los gestores profesionales dominan de forma consistente, según numerosos estudios académicos sobre rendimiento de fondos activos. Para un principiante, perseguir el momento perfecto suele traducirse en parálisis: se espera indefinidamente “la mejor entrada” y nunca se llega a invertir. Una alternativa más razonable y ampliamente documentada es la aportación periódica constante, conocida como promediación de costes, que reparte el riesgo temporal comprando en distintos momentos del mercado. Esto no garantiza mejores resultados que una inversión puntual, pero sí reduce la presión de “acertar” y facilita mantener la disciplina a largo plazo.
5. ¿Qué errores de gestión emocional arruinan más carteras que el propio mercado?
El mayor riesgo para un principiante no suele ser el mercado en sí, sino sus propias decisiones impulsivas: vender en pánico tras una caída, invertir dinero que se necesitará a corto plazo, o concentrar todo el capital en un activo de moda sin entender su funcionamiento. La Autoridad Europea de Valores y Mercados (ESMA) ha alertado en varias ocasiones sobre los riesgos de invertir en productos complejos o muy volátiles sin la formación adecuada previa. Construir una cartera equilibrada, revisarla con calma y evitar decisiones basadas en el miedo o la euforia son hábitos que separan a quien invierte con criterio de quien improvisa. La gestión emocional, más que el análisis técnico, suele ser el factor decisivo en los primeros años de cualquier inversor novato.
Una guía práctica para aplicar estas reglas desde el primer día
Entender estas cinco reglas es el primer paso, pero llevarlas a la práctica con una estructura clara —qué proporción destinar a fondos indexados, qué papel pueden jugar los ETFs, cómo considerar una porción pequeña y acotada de criptomonedas, y cómo organizar las finanzas personales antes de invertir— es donde muchos principiantes se quedan atascados por falta de orientación concreta.
Tu Primera Cartera de Inversión (eBook) es una guía recomendada de bajo coste pensada precisamente para este punto de partida: explica sin tecnicismos cómo estructurar una cartera equilibrada desde cero, cómo diversificar con sentido y cómo evitar los errores más habituales que cometen quienes invierten sus primeros ahorros. No promete rentabilidades garantizadas ni fórmulas mágicas; ofrece una metodología ordenada para quien parte de cero y quiere hacerlo con más seguridad que improvisación.
👉 Da tus primeros pasos en inversión y crea una cartera equilibrada desde cero con esta guía práctica{rel=“sponsored noopener”}
Contras y limitaciones a tener en cuenta
Ningún recurso educativo sustituye el asesoramiento personalizado. Entre las limitaciones honestas de este tipo de eBooks se encuentran: primero, no ofrecen recomendaciones de inversión personalizadas ajustadas a tu situación fiscal o patrimonial concreta, algo que solo puede aportar un asesor regulado. Segundo, al tratarse de contenido general orientado a principiantes, quienes ya tienen conocimientos intermedios o avanzados en inversión probablemente encuentren la información demasiado básica para sus necesidades.
Preguntas frecuentes sobre inversión para principiantes
¿Cuánto dinero necesito para empezar a invertir en 2026? No existe un mínimo universal. Muchos brókers y plataformas permiten empezar con importes reducidos, incluso por debajo de 50 euros, gracias a fondos indexados o ETFs fraccionados. Lo importante no es la cantidad inicial, sino la constancia y tener antes un fondo de emergencia cubierto.
¿Es mejor invertir en fondos indexados o en acciones individuales siendo principiante? Para quien empieza, los fondos indexados suelen ser una opción más sencilla porque diversifican automáticamente entre cientos de empresas. Elegir acciones individuales exige más análisis, tiempo y tolerancia al riesgo, algo que muchos principiantes todavía no han desarrollado.
¿Cuánto riesgo es razonable asumir al empezar a invertir? Depende de tu horizonte temporal, tus ingresos estables y tu capacidad emocional para ver pérdidas temporales sin vender por pánico. Como norma general educativa, cuanto más largo sea el plazo, mayor proporción de activos con volatilidad se puede considerar, siempre dentro de lo que puedas tolerar sin perder el sueño.
¿Debo esperar al “momento perfecto” para invertir? Intentar acertar el momento exacto del mercado es una estrategia con la que incluso los profesionales fallan con frecuencia. Muchos educadores financieros recomiendan aportaciones periódicas y constantes en lugar de esperar indefinidamente una entrada ideal que nadie puede predecir con certeza.
¿Las criptomonedas deberían formar parte de mi primera cartera? Si se incluyen, suele recomendarse que representen una porción pequeña y claramente delimitada del total, dado su alto nivel de volatilidad. No se consideran un sustituto de una base diversificada en activos más tradicionales.
Este contenido es informativo y no constituye asesoramiento financiero. Consulta a un profesional antes de invertir.
Comentarios